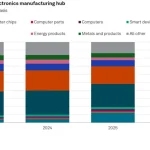
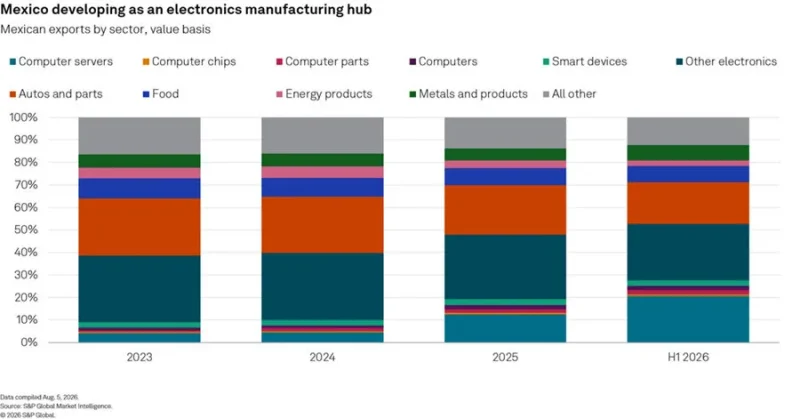
La expansión de centros de datos para inteligencia artificial en Estados Unidos está modificando el perfil exportador de México. Durante el primer semestre de 2026, el país envió al exterior 82 mil 900 millones de dólares en servidores de cómputo, una cifra que colocó a ese rubro por encima de los automóviles y autopartes, cuyas ventas sumaron 74 mil 800 millones en el mismo periodo.
El crecimiento no fue gradual. En los 12 meses terminados el 30 de junio, las exportaciones mexicanas de servidores aumentaron 172.1% anual, después de avanzar 210.8% durante 2025. Estados Unidos absorbió 93.9% de esos equipos, impulsado por la construcción de infraestructura informática que requiere enormes volúmenes de procesadores, memoria, almacenamiento, sistemas de enfriamiento y componentes electrónicos.
La manufactura tecnológica gana terreno
La nueva corriente comercial se apoya en cadenas industriales formadas durante tres décadas de integración norteamericana. Plantas ubicadas principalmente en estados con experiencia electrónica ensamblan equipos y componentes que pueden cruzar la frontera con un tratamiento arancelario más favorable que el aplicado a otros sectores. Los bienes vinculados con inteligencia artificial ya representan cerca de 27% de las exportaciones mexicanas bajo una canasta amplia de productos tecnológicos.
El Fondo Monetario Internacional incorporó ese impulso a su panorama para México. El organismo prevé que el producto interno bruto crezca 1.5% en 2026 y 1.8% en 2027, después de la expansión de 0.6% registrada en 2025. La mejora proyectada descansa en la demanda externa y en una estabilización de la inversión, aunque la incertidumbre comercial seguirá limitando la actividad.
Taiwán abastece una parte decisiva de la cadena
El salto exportador también cambió las importaciones. México compró a Taiwán 28 mil 400 millones de dólares en servidores durante los primeros seis meses del año, monto que ya superó los 15 mil 100 millones importados en todo 2025. Las adquisiciones totales desde esa economía crecieron 146.4% anual en los 12 meses a junio y su participación en las importaciones mexicanas pasó de 2.1% en 2019 a 13.4%.
Esa relación muestra que buena parte del auge depende de una red triangular: componentes y equipos asiáticos llegan a México, reciben procesos de integración o manufactura y se envían al mercado estadounidense. La ubicación geográfica, la base industrial y las reglas del T-MEC favorecen esa operación, pero la elevada concentración también expone al país a cambios de tarifas, controles tecnológicos o una desaceleración de la inversión en centros de datos.
El reto de convertir el auge en capacidad duradera
El aumento de las ventas genera actividad fabril, transporte y demanda de personal especializado, pero no garantiza por sí solo una transformación productiva de largo plazo. Para capturar más valor, México necesita ampliar proveedores nacionales, formación técnica, energía confiable, conectividad y seguridad en los corredores industriales. También debe asegurar agua y electricidad para instalaciones que consumen recursos de manera intensiva.
La revisión del T-MEC y la política comercial estadounidense serán determinantes. Los equipos de información y comunicaciones mantienen condiciones favorables, mientras automóviles y otros productos enfrentan mayor presión. Esa diferencia explica parte del desplazamiento observado en 2026. Si la demanda de infraestructura para IA continúa, los servidores podrían cerrar el año como una de las principales exportaciones del país; si la inversión se modera, la concentración en un solo comprador amplificará el ajuste.
El cambio ya es visible en las cifras: México dejó de ser únicamente una plataforma automotriz y se convirtió en un nodo relevante del equipamiento físico que sostiene la inteligencia artificial. La siguiente prueba será traducir ese volumen extraordinario en investigación, proveedores locales, mejores empleos y una participación menos vulnerable dentro de la cadena tecnológica.
Fuentes: S&P Global Market Intelligence, Fondo Monetario Internacional.