La Cámara de Diputados aprobó la Ley de Economía Digital, una iniciativa con la que el Gobierno federal pretende acelerar el uso de pagos electrónicos y reducir la dependencia del efectivo en México. El dictamen recibió 327 votos a favor y 122 en contra y será enviado al Senado para continuar el proceso legislativo.
La propuesta forma parte del Paquete Económico de 2027 y se apoya en la infraestructura del Sistema de Pagos Electrónicos Interbancarios, conocido como SPEI, y en CoDi, la plataforma de cobros mediante códigos QR desarrollada por el Banco de México. El plan incluye facilitar la apertura de cuentas de ahorro digitales para personas, comercios y pequeñas empresas.
Ocho de cada diez operaciones pequeñas siguen en efectivo
El punto de partida es una economía en la que el dinero físico conserva un peso dominante. La más reciente Encuesta Nacional de Inclusión Financiera muestra que el efectivo se utilizó en 85.2 por ciento de las compras de hasta 500 pesos durante 2024. En 2021 la proporción era de 90.1 por ciento, una reducción de apenas 4.9 puntos porcentuales en tres años.
En el mismo periodo, las transferencias electrónicas o realizadas mediante aplicaciones pasaron de 1.6 a 4.4 por ciento en las operaciones de bajo monto. El avance existe, pero todavía es reducido frente a países donde los pagos instantáneos mediante teléfonos móviles desplazaron con mayor rapidez al efectivo.
La elevada informalidad laboral y comercial es otro elemento central. Cerca de la mitad de las personas ocupadas trabaja fuera de esquemas formales, un entorno en el que predominan pagos difíciles de registrar y negocios sin historial financiero. La iniciativa vincula la digitalización con la posibilidad de construir registros de ingresos y movimientos que faciliten el acceso posterior a servicios bancarios.
SPEI y CoDi serán la base tecnológica
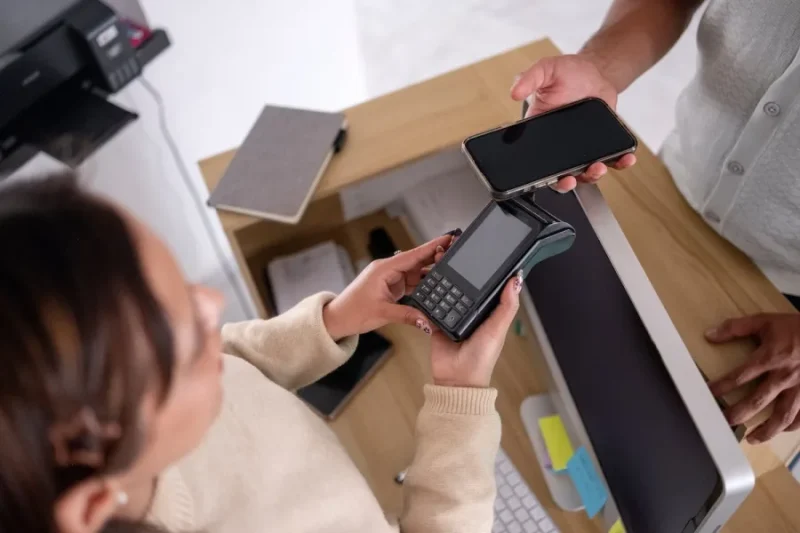
SPEI permite transferencias entre instituciones financieras en tiempo casi inmediato. CoDi utiliza esa red para que consumidores y comercios paguen o cobren con códigos QR y teléfonos móviles, sin necesidad de manejar billetes o monedas. La nueva ley busca ampliar el alcance de ambas herramientas y disminuir las barreras para abrir cuentas y aceptar medios electrónicos.
El proyecto no concede al Servicio de Administración Tributaria acceso directo adicional a la información de cada transacción. Sin embargo, una mayor proporción de pagos digitales deja registros dentro del sistema financiero y puede hacer más visibles actividades que hoy se desarrollan exclusivamente en efectivo.
La presidenta Claudia Sheinbaum ha defendido la medida con tres argumentos: seguridad, eficiencia y formalización. Un comercio que recibe pagos en una cuenta puede crear un historial útil para solicitar crédito, comprobar ingresos o contratar otros productos. Para el consumidor, el registro también facilita revisar gastos y acreditar una operación en caso de controversia.
El Senado deberá revisar los alcances de la reforma
La aprobación en la Cámara de Diputados no concluye el trámite. El Senado deberá analizar el texto, discutir sus disposiciones y decidir si lo avala sin cambios o devuelve modificaciones. En ese proceso cobrarán relevancia asuntos como la protección de datos, las comisiones, la cobertura de internet y la capacidad de pequeños negocios para adoptar nuevas herramientas.
El desafío no es únicamente tecnológico. Millones de personas viven en localidades con conectividad irregular, carecen de una cuenta bancaria o prefieren el efectivo por costumbre y control inmediato. La digitalización también exige mecanismos accesibles para resolver fraudes, recuperar cuentas y atender a usuarios con poca experiencia financiera.
La experiencia internacional muestra que las plataformas de pago instantáneo pueden expandirse cuando combinan facilidad de uso, costos bajos y aceptación amplia. Brasil y China son dos referencias citadas por el rápido crecimiento de pagos móviles. México cuenta con la red interbancaria para avanzar, pero su adopción dependerá de que comercios y consumidores encuentren ventajas concretas.
Una reforma con efectos fiscales indirectos
La trazabilidad puede elevar de manera indirecta la capacidad de recaudación, no porque la ley cree un impuesto nuevo, sino porque registra operaciones que antes podían quedar fuera del sistema. Ese componente ha alimentado el debate político: sus defensores lo presentan como una herramienta para reducir opacidad y sus críticos exigen límites claros para proteger la privacidad.
La transición será gradual incluso si el Senado aprueba el proyecto. El uso del efectivo bajó lentamente entre 2021 y 2024, mientras las transferencias ganaron terreno desde una base muy pequeña. La ley intenta modificar esa tendencia mediante reglas e infraestructura, pero el resultado dependerá de la inclusión financiera, la confianza pública y la capacidad de ofrecer pagos digitales sencillos en todo el territorio.
Fuentes: Cámara de Diputados, Instituto Nacional de Estadística y Geografía, Banco de México, El País.